
سوگیریهای شناختی Biases
سوگیریهای شناختی، انحرافات و اشتباهات ذهن در هنگام قضاوت هستند. این سوگیریها یا «اشتباهات ادراکی» اغلب در روانشناسی و اقتصاد رفتاری بررسی میشوند. به بیانی دیگر میتوان گفت که هر گونه اشکال و اشتباه در تصمیمگیری، ارزیابی اطلاعات و بهخاطرآوری که به شکل الگوی فکری درآمده باشد را «سوگیری شناختی» یا «اشتباه ادراکی» میگویند.
اگرچه نمودار چرخهٔ احساسات بازار دقیق و قابل استناد نیست، نمیتوان کتمان کرد که احساسات و فشارهای روحی میتوانند بر نتیجهگیری منطقی ما تأثیرگذار باشند. به همین دلیل است که بسیاری از افراد در گرانترین دوران بازار با دیدن سود دیگران به بازار وارد میشوند و با بازگشت سریع بازار به سمت پایین، اگرچه ممکن است به پول سرمایهگذاریشده نیازی نداشته باشند و حتی پول کافی برای خرید بیشتر با قیمت کمتر داشته باشند، شدت فشار روحی ناشی از ضرر بهقدری است که آنها را از تصمیمگیری منطقی دور میکند و به فروش سرمایهگذاریهای خود برای جلوگیری از ضرر بیشتر ترغیب میکند. بعد از تصمیم به فروش، بار دیگر زمان مناسب برای بازگشت به بازار را شناسایی نمیکنند و از بازار رو به بالا نیز جا میمانند.
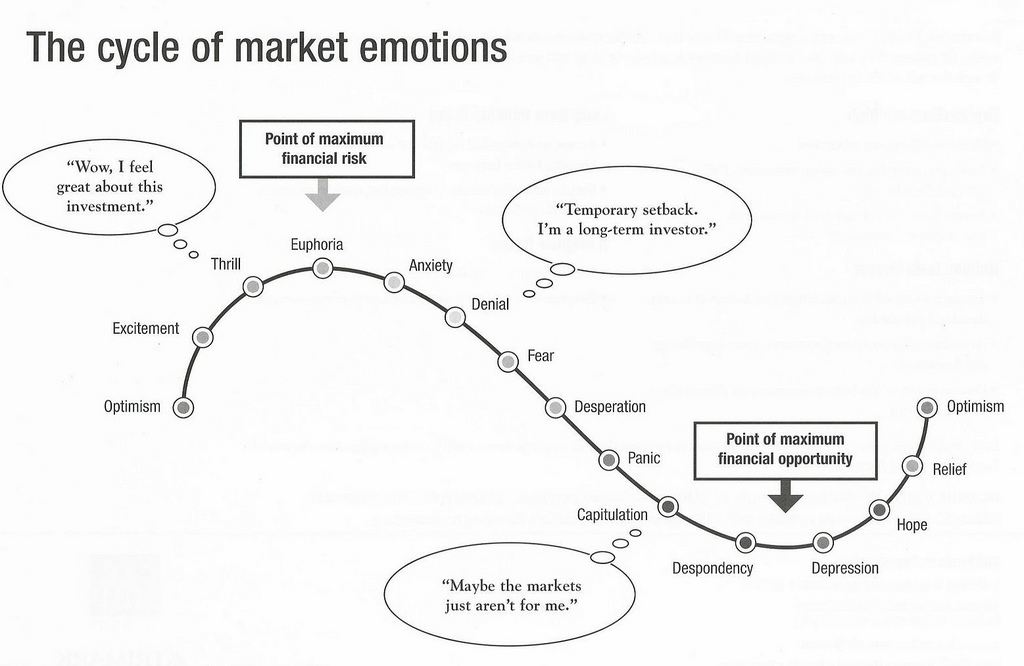
برنامههای بلندمدت خود را در سرمایهگذاری یادداشت کنید و به آن پایبند باشید. احساسات میتوانند بر تصمیمگیری منطقی شما تأثیر بگذارند. بهخصوص قبل از خرید هر ورقهٔ بهاداری مطمئن شوید که دارایی مورد نظر با چشمانداز سرمایهگذاری شما منطبق است. همچنین یادداشت کنید که به چه دلیل ورقهٔ بهادار را خریدهاید و چه هنگام قصد فروش آن را دارید. برای جلوگیری از تصمیمگیری احساسی به این یادداشتها قبل از فروش اوراق بهادار رجوع کنید.
سوگیری انگیزه به تأثیر مشوقها (مجازات و پاداشها) بر رفتار و شناخت انسان اشاره دارد. این مشوقها (و بازدارندهها) به عنوان محرکهای آگاهانه و ناخودآگاه افکار و اعمال شما عمل میکنند.
انگیزه را به من نشان دهید، من نتیجه را به شما نشان خواهم داد. - چارلی مانگر
سالها پیش، در هند مستعمره، هجوم مار کبرا در شهر دهلی رخ داد. بنابراین بریتانیاییها جایزهای برای پوست مار کبرا ایجاد کردند. آنها فکر میکردند با ارائه جایزه برای مارهای کبرای مرده، مردم مشکل افزایش جمعیت مارها را حل میکنند. اما مردم به جای گرفتن کبراهای وحشی و کشتن آنها، شروع به پرورش مار کبرا برای پوست آن کردند. بریتانیاییها در نهایت این جایزه را لغو کردند. در نتیجه، مردم مارهای کبرا را در شهر آزاد کردند - و وضعیت را حتی بدتر از قبل کردند. این پدیده بر اساس همین داستان (که احتمالاً غیرتاریخی است)، اثر کبرا نیز نامیده میشود.
به انگیزههای گردانندگان صندوقهای سهام توجه کنید. آیا در سود و ضرر شریک شما هستند و در صورت ضرر صندوق، خودشان نیز متحمل ضرر میشوند؟ انگیزهٔ مدیران سرمایهگذاری برای موفقیت چیست، در حالی که میتوانند با خرید تعداد زیادی از سهام شرکتهای شناختهشده در عمل شاخص را دنبال کنند (Index Hugging) و از نقدها و استرسها در امان بمانند؟ آیا درآمد مدیران صندوق از افزایش مقدار سرمایهگذاری در صندوق است یا مقدار سود حاصل برای سرمایهگذاران؟
آیا رئیس و مدیران یک شرکت در شرکت خود سرمایهگذاری میکنند؟ آیا پاداش مدیران در گرو بالا رفتن کوتاهمدت قیمت سهام شرکت (به علت آپشنهای تشویقی) به هر قیمتی است یا دیدگاه بلندمدتتری دارند؟
تمایل انسان به ملاک قرار دادن اولین اطلاعات دریافتشده و سنجش و ارزیابی اطلاعات بعدی با آن. (معمولاً اولین بخش از اطلاعات ملاکی میشود برای ارزیابی موضوع و ذهن روی آنها گیر میکند).
برای مثال تصور کنید وارد یک پاساژ میشوید و اولین مغازه چند جواهر را به قیمت ۲۰۰ هزار دلار پشت ویترین گذاشته است. از کنار مغازه رد میشوید و چند مغازه بعد، همان جواهرها را به قیمت ۱۵۰ هزار دلار میبینید. احتمالاً بلافاصله قضاوت میکنید که این فروشگاه ارزانفروش است. فروشگاه اول ملاک شما برای سنجش قیمت جواهر شده است. حالا تصور کنید به هنگام ورود به پاساژ همان مغازه اولی قیمت جواهرها را ۱۰۰ هزار دلار گذاشته بود، این بار با دیدن قیمت ۱۵۰ هزار دلاری جواهرها در مغازهٔ دوم با خود خواهید گفت این فروشگاه گرانفروش است!
یکی دیگر از نمونههای این خطا در سرمایهگذاری زمانی روی میدهد که شما به قیمتهای تاریخی سهام و یا قیمتی که در ابتدا سهام را خریدهاید توجه بیشتری دارید تا به تغییرات در شرکت. روش صحیح، توجه به هزینهٔ فرصت است، نه قیمت گذشتهٔ سهام.
باید توجه داشت که اطلاعات زمانی قابل اتکا و ملاک سنجش هستند که از صحت آنها اطمینان داشته باشیم. صرف اینکه اطلاعاتی زودتر به دست ما رسیده باشد، نباید ملاک سنجش ما قرار گیرد؛ چرا که در این صورت دچار خطای لنگر انداختن میشویم.
به اختصار یعنی تمرکز بر بازماندهها در بررسی یک فرایند حذفی. این خطا وقتی روی میدهد که اشخاص در زمان تخمین احتمال موفقیت یا شکستِ تصمیمات، کارها، پروژهها و سایر چیزها، روی آمار آنهایی که موفق بوده یا مسیر را پشت سر گذاشتهاند تمرکز کرده و بقیه را نادیده میگیرند.
این سوگیری باعث میشود تا ما احتمال موفقیت خود را در انجام کارها بیشتر از واقعیت ببینیم. علت آن است که در آغاز هر کاری، ما همواره با آمار و داستان آنهایی که موفق بودهاند روبهرو هستیم و داستان و آمار تعداد بیشمار بازندهها معمولاً یا قابل رؤیت نیست و یا نادیده گرفته میشود.
برای مثال تصور کنید که تصمیم دارید خوانندهای معروف شوید. چقدر احتمال موفقیت به خود میدهید؟ احتمال واقعی چیزی در حدود صفر است. اما چرا؟ چرا خوانندگی رؤیایی دستیافتنی به نظر میرسد؟
آنچه پیش روی شماست تعدادی خواننده موفق و کتابها و داستانهای زیادی از موفقیت و شهرت و پیروزی آنهاست، و آنچه پنهان است، تعداد بیشمار کسانی است که در این مسیر هرگز موفق نشدهاند و البته کسی هم داستان و آمار این بیشمار ناموفقها را نمیداند. در واقع ما با آمار بازماندگان مواجه هستیم که باعث میشود در تخمین احتمال موفقیت خود دچار اشتباه شویم. این خطا زیرمجموعهٔ «سوگیری انتخاب» است.
شرکتهای ناموفقی را که ورشکست شدهاند نام ببرید. احتمالاً این تعداد بسیار کمتر از تعداد شرکتهای موفقی است که میشناسید، در حالی که تعداد کل شرکتهای ورشکسته هزاران برابر شرکتهای موفق بازمانده است.
به عنوان یک مثال دیگر شاید بیهراس بودن و ریسکپذیر بودن به عنوان یک دلیل مشترک و معتبر برای موفقیت نام برده شود که از لحاظ منطقی نیز قابل قبول و قابل توجیه به نظر میرسد. اما با کمی بررسی روشن میشود که این ویژگی بین افراد ورشکسته نیز مشترک است. پس چرا فقط به عنوان ویژگی افراد موفق از آن یاد میشود؟
غفلت از نرخ پایه یعنی اعتماد و پذیرش موارد خاص و نادیده گرفتن آمار و اطلاعات. برای مثال در حالی که آمار و بررسیهای متعدد نشاندهنده خطرات مرگبار اعتیاد به سیگار است؛ گاهی میشنویم که فردی بیان میکند که: من کسی را میشناسم که دهها سال است سیگار میکشد و هیچ مشکلی ندارد. در این حالت شخص تمامی آمارها و دادهها را نادیده گرفته و به موارد خاصی که میشناسد اعتماد میکند.
به نظر میرسد که مغز انسان توجه و اعتبار بیشتری برای اظهارنظرهای شخصی و اطلاعات فردی قائل است تا مطالعات آماری. بنا بر کتاب «تفکر سریع و کند» نوشته دانیل کانمن، در هنگام بررسی یک موضوع، اگر دربارهٔ آن هم گزارشهای شخصی و هم اطلاعات آماری موجود باشد، معمولاً به اطلاعات آماری و نرخ پایه کمتر توجه میشود یا کاملاً نادیده گرفته میشود.
سوگیری تأیید یا تعصب تأیید، گرایش به جستجو، تفسیر، ترجیح و بهخاطرآوری اطلاعات به روشی است که باورها یا فرضیههای شخص تأیید شوند. در شکل بیمارگونه آن شخص همواره هر اطلاعاتی را طوری تعبیر میکند که تأییدی بر نظراتش باشد. به عبارت دیگر، ما اطلاعات جدید را طوری فیلتر، دستکاری یا تعبیر میکنیم که نه تنها تهدیدی برای باورهای ما نباشند بلکه تأیید هر چه بیشتر آنها باشند. این خطا بسیار مهلک است چراکه واقعیتها با نادیده گرفتن ما محو نمیشوند. این خطای ادراکی را شاید بتوان ریشه بسیاری از خطاهای دیگر دانست. به قول وارن بافت «آنچه انسان در آن بهترین مهارت را دارد تعبیر اطلاعات جدید به نحوی است که باورهای قبلی کاملاً دست نخورده باقی بمانند.» یک مثال: تصور کنید که شما باور دارید اشخاص چپدست خلاقتر از بقیه هستند. حالا هر وقت شخص چپدست و خلاقی ببینید آن را تأییدی بر نظر خود میبینید؛ و در همین حال انبوه بیشمار افراد راستدستِ خلاق یا چپدستِ غیرخلاق را به راحتی نادیده میگیرید.
موتورهای جستجو و الگوریتمهای هوش مصنوعی که مطالب را بهصورت خودکار پیشنهاد میدهند در تقویت این سوگیری بسیار مؤثر هستند. برای مثال فرض کنید که اعتقاد دارید که رنگ کردن دیوار دفتر کار با یک رنگ خاص (مثلاً آبی) باعث افزایش کارایی شما میشود. کافی است که این عبارات را در موتور جستجو وارد کنید تا با انبوهی از اطلاعات در تأیید فرضیه خود مواجه شوید به طوری که کاملاً فراموش میکنید که این تحقیق را برای دیگر رنگها و دیگر عوامل مهمتر بر کارایی فردی نیز انجام دهید و یا به دنبال دلیل منطقی برای نظریه خود بگردید و ناگهان در دریایی از مطالب غرق میشوید و فرضیهٔ شما به یک حقیقت محض تبدیل میشود.
اگر به صاف بودن و عدم کروی بودن زمین معتقد باشید، با کمی جستجو، مقالات بیشماری در تأیید صاف بودن زمین را خواهید یافت که گاهی بسیار معتبر به نظر میرسند و نشان دادن غلط بودن آنها زمان، انرژی و دانش بسیاری میطلبد.
وجود مقالههای متعدد از سوی افراد متعدد (و حتی بانکها و مؤسسات معتبر) در تأیید درست بودن پیشبینیهای سرمایهگذاری شما، دلیل محکمی بر اتفاق افتادن این پیشبینیها نیست.
خطایی ادراکی که در آن اشخاص با کمی یادگیری در یک زمینه دچار توهم تخصص و خبرگی در آن زمینه میشوند.
افراد غیرحرفهای به اشتباه، تواناییشان را بسیار بیش از اندازهٔ واقعی ارزیابی میکنند؛ و بر خلاف آن، افراد حرفهای، گرایش بیشتری به دستکمگرفتن شایستگی خود داشته و به اشتباه تصور میکنند کاری که برای آنها آسان است، برای دیگران نیز آسان خواهد بود.
این سؤالات را بهصورت مداوم از خود بپرسید: آیا من تنها کسی هستم که این خطا/نقص و ناکارایی را در بازار میبینم؟ جواب و نحوه تفکر افراد خبره و با تجربه چگونه است؟ چرا اکثریت بازار با من همنظر نیستند؟ برگ برندهای که من را از آنها متمایز و برتر میکند در چیست؟ آیا من از تمامی جوانب امر مطلع هستم یا اطلاعات و پارامترهای دیگری هست که من حتی از وجود آنها بیخبرم؟ فراموش نکنید که ناهار مجانی وجود ندارد و به احتمال زیاد شما یک پارامتر مهم اما مخفی را نمیبینید.
«تعهد بیشتر به خطا» الگویی در رفتار انسان است که در نتیجه آن وقتی که شخص یا گروهی با نتایج منفی یک تصمیم، رفتار، طرح یا سرمایهگذاری روبهرو میشود به جای کنار گذاشتن آن همچنان به کار غلط ادامه میدهد.
اقتصاددانان به این رفتار «خطای هزینه هدر رفته» نیز میگویند. جایی که در آن تعهد به یک طرح یا سرمایهگذاری مالی اشتباه و ادامه آن باعث اتلاف هزینه میشود اما مدیران به خاطر هزینههایی که تاکنون صرف شده است حاضر به کنار گذاشتن طرح نیستند.
هر وقت متوجه شدید که در ته یک چاه هستید، به عنوان اولین حرکت، دست از کندن بردارید.
این سوگیری معمولاً زمانی روی میدهد که تنها دلیل ادامه یک کار وقت، انرژی یا سرمایه هدر رفته برای آن کار است و رها کردن یعنی پذیرش شکست.
در این سوگیری تصمیمات ما به جای اینکه صرفاً تحت تأثیر شواهد و مدارک باشند، تحت تأثیر نحوه ارائه اطلاعات و شواهد نیز هستند. (مهم نیست چه گفته میشود مهم این است که چگونه گفته میشود). در واقع مهم است که با چه قالبی اطلاعات ارائه شوند. بازاریابها، فروشندگان و سیاستمداران از تأثیر «سوگیری قالببندی» در جهت منافع خود به خوبی استفاده میکنند.
اگر افراد قصد خرید آبمیوه را داشته باشند، عموماً محصولی را میخرند که روی بستهبندی آن «۹۰ درصد میوهٔ خالص» نوشته شده است، تا محصولی که روی بستهبندی آن «۱۰ درصد مواد افزوده» نوشته شده است.
در اقتصاد و تئوری تصمیمگیری زیانگریزی Loss aversion به تمایل افراد برای اجتناب از ضرر و زیان در مقابل سود به اندازهٔ مشابه اشاره دارد و شباهت زیادی به این سوگیری دارد. برای درک بهتر مسئله، گم نکردن صد دلاری بهتر از پیدا کردن صد دلاری است. برخی از مطالعات نشان دادهاند که زیانهای وارد شده از نظر روانی دو برابر قدرتمندتر از سودها هستند. عدم مطلوبیت یا احساس عدم رضایت (ناخرسندی) که از یک ضرر مالی با مقدار و میزان معین به افراد دست میدهد ۲ برابر میزان لذت و مطلوبیت (خرسندی) از سود به همان میزان است. این خود منجر به ریسکگریزی افراد میشود، زیرا زمانی که افراد نتایج حاصل از سودها و زیانهای خود را بررسی میکنند، ترجیح آنها ابتدا ضرر نکردن است تا سود کردن.
تمایل به کسب اطلاعات، حتی وقتی که این اطلاعات نمیتواند تصمیم را تحت تأثیر قرار دهد. اطلاعات بیشتر همیشه لزوماً به تصمیم بهتر منجر نمیشود.
علت به عاملی گفته میشود که منجر به وقوع یک پدیده میشود و معلول پدیدهای است که به واسطه عامل موجود واقع میشود. برای مثال، در یک رابطه علت و معلول، میتوان گفت افزایش دمای هوا (علت) موجب شدت بیشتر آفتابسوختگی (معلول) میشود.
اما همبستگی به وجود آمدن تغییرات همزمان در دو متغیر اشاره دارد. علیت باعث به وجود آمدن همبستگی میشود، اما همبستگی الزاماً به معنای وجود رابطه علیتی نیست.
برای مثال: «من به آن مرد فقیر کمک کردم و بلافاصله روز بعد در مصاحبهٔ شغلی پذیرفته شدم. معلوم است که هر کس کار نیکی انجام دهد، نتیجهاش را میبیند.»
نشان داده شده است که برای دوره ۱۹۸۱ تا ۱۹۹۳ حدود ۸۷ درصد همبستگی بین سطح سالانهٔ S&P 500 و تولید سالانه کره در بنگلادش وجود دارد در حالی که هیچ رابطهٔ علت و معلولی بین این دو وجود ندارد.
افراد عموماً تمایل به دیدن یا ساختن ارتباط علت-معلولی در ذهن دارند (مردم، رویدادها، رفتارها و …) در حالی که بین این موارد تنها ارتباط همبستگی وجود دارد. این سوگیری «علت شمردن همبستگی» نیز نامیده میشود.
برای مثال ممکن است یک تحقیق نشان دهد که بازی گلف اثر مثبتی بر موفقیت شغلی افراد دارد، در حالی که ممکن است این نتیجه به خاطر آن باشد که فقط افراد ثروتمند توانایی پرداخت هزینه وسایل و زمین گلف و آسودگی خیال برای این بازی را دارند.
ارزیابی درستی یک تصمیم صرفاً بر اساس نتیجهٔ نهایی آن و نه بر اساس دلایل و فرآیندهای تصمیمگیری. به نوعی در ضمیر ناخودآگاه همه ما هست که اگر تصمیمی بگیریم و نتایج آن تصمیم درست یا به نفع ما باشد پس تصمیم ما درست بوده است. باید توجه داشت که بسیاری از تصمیمات بهطور اتفاقی و با شانس به نتیجه درست میرسند. آنچه درستی یک تصمیم را نشان میدهد صرفاً نتیجه آن نیست، برای فهمیدن درستی یک تصمیم دلایل و فرایندهای تصمیمگیری باید بررسی شوند و نه صرفاً نتیجه تصمیم. بهطور مثال اگر کسی بتواند برای مدتی بازار بورس یا قیمت دلار را به درستی پیشبینی کند، او لزوماً یک کارشناس اقتصادی نیست؛ باید از او دربارهٔ نحوه و فرایند پیشبینی سؤال کرد چرا که ممکن است کاملاً تصادفی و با شانس پیشبینیهایش درست از کار درآمده باشند.
هر کارشناسی میتواند با احتمال ۵۰ درصد جهت حرکت بازار (بالا یا پایین) در روز بعد را درست پیشبینی کند. این عدد برای پیشبینی درست دو روز متوالی ۲۵ درصد است. نکته جالب این است که اگرچه این احتمال با افزایش روزها کمتر و کمتر میشود، همواره کارشناسانی وجود خواهند داشت که وضعیت موجود را به درستی پیشبینی کردهاند و البته کسی پیشگویانی که به غلط پیشبینی کردند را برای بازخواست به برنامههای تلویزیونی دعوت نمیکند و البته ما هم پیشبینیهای اشتباه آنها را متوجه نمیشویم.
نتیجهنگری بهویژه برای کسانی که در کار تصمیمگیری برای دیگران هستند پرمخاطره است؛ افرادی مانند مشاوران اقتصادی، مربیان ورزشی، پزشکان و سیاستمداران. این افراد حتی اگر خردمندانه تصمیماتی بگیرند که نتایج بدی داشته باشد مورد سرزنش قرار خواهند گرفت که چرا نتوانستهاند تصمیم درست بگیرند. برای مثال، اگر یک پزشک تشخیص بدهد که یک عمل کممخاطره است اما در حین عمل بیمار بمیرد دیگران با توجه به نتیجه عمل و مرگ بیمار ادعا خواهند کرد که پرمخاطره بودن عمل از ابتدا مشخص بوده است. در حالی که گاهی آنچه برای آنها امروز واضح است در گذشته اصلاً واضح نبوده است.
نوعی سوگیری است که در نتیجه انتخاب غیرتصادفی افراد، گروهها یا دادهها برای تجزیه و تحلیل ایجاد میشود. در نتیجهٔ این خطا، نمونههای انتخابشده برای بررسی، نمایندهٔ جمعیت مورد نظر نیستند و نتایج بهدستآمده از بررسی اشتباه خواهند بود.
برای مثال، تحقیقی که اثر ورزش گلف بر سلامتی را بررسی میکند ممکن است با این دشواری همراه باشد که تنها افراد ثروتمند با دسترسی مناسب به مراکز درمانی و تغذیه مناسب را شامل شود.
وقتی ما با چیزی مواجه شویم که تعداد محدودی داشته باشد، یا تقاضا برای آن زیاد باشد یا برای مدتی محدود عرضه شود ناخودآگاه تصور میکنیم ارزشمند است. در این زمان احتمالاً گرفتار «خطای کمبود» شدهایم.
خطای کمبود، ابزاری قدرتمند در دست رسانههای تبلیغاتی است: جملاتی مانند فقط دو عدد مانده، تنها تا پایان روز فرصت دارید و… نمونههایی آشنا هستند برای ارزشمندتر نشان دادن آنچه آنها قصد فروشش را دارند. آنها قصد دارند به سرعت محصول خود را بفروشند؛ برای همین تلاش میکنند آن را کمیاب جلوه دهند تا به این ترتیب شما را دچار «خطای کمبود» کنند و شما ناخواسته آن محصول را ارزشمند تصور کنید؛ بنابراین اگر برای شما پیامکی آمد با این متن که: تنها تا پایان امشب فرصت دارید تا از فروشگاه ما با ۳۰ درصد تخفیف خرید کنید. مراقب باشید دچار «خطای کمبود» نشوید.
ترس از جا ماندن، ترسی است که فرد از عقب ماندن از دیگران احساس میکند و باعث میشود سعی کند تصمیمات دیگران را تقلید کند.
برای اکثر افراد شنیدن اینکه بقیه به راحتی با سرمایهگذاری خاص (مثلاً یک رمزارز جدید) پول درمیآورند و ممکن است از موج جدید جا بمانند بسیار دردناک است.
زیانگریزی به تمایل افراد برای اجتناب از ضرر و زیان در مقابل سود به اندازهٔ مشابه اشاره دارد که به ریسکگریزی افراد منجر میشود؛ زیرا زمانی که افراد نتایج حاصل از سودها و زیانهای خود را بررسی میکنند، ترجیح آنها ابتدا ضرر نکردن است تا سود کردن.
برای بسیاری از افراد گم نکردن یک صد دلاری بهتر از پیدا کردن یک صد دلاری است.
یعنی شکلگیری یک باور و تصمیمگیری بر پایهٔ مطالبی که خوشایند به نظر میرسند ولی به دور از شواهد و منطق و واقعیّات هستند. آرزواندیشی بیشتر یک «سوگیری شناختی» (اشتباه ادراکی) است تا یک مغالطهٔ منطقی، و میتواند باعث شود که شخص به سبب علاقه شخصیاش به یک نتیجهٔ مشخص، شواهد و مدارک را به شکل کاملاً غیرمعمول و متفاوت بررسی کند.
شکل منطقی این سوگیری چنین است: آرزومندم فلان درست باشد، پس به دنبال دلایل و شواهد برای درستیاش میگردم تا خود و بقیه را قانع کنم. از نکات منفی چشمپوشی میکنم یا آنها را کماهمیت میشمارم و موارد مثبت را بینظیر و استثنایی در نظر میگیرم…
این خطا زمانی روی میدهد که یک ویژگی مثبت یا خوب در یک شخص، محصول، شرکت و غیره باعث میشود سایر ویژگیها تحت تأثیر مثبت قرار گیرند، حتی ویژگیهایی که هیچ اطلاع و ارزیابی از آن نداریم. مثال بسیار معمول آن وقتی است که مردم در برخورد با اشخاص زیبا، آنها را باهوشتر، نجیبتر، مهربانتر، تحصیلکردهتر و درستکارتر از دیگران میبینند. این درحالی است که شخص زیبا صرفاً زیبا است و تنها چیزی که از او ارزیابی کردهایم، زیبایی است و سایر ویژگیهای او ممکن است کاملاً برخلاف این ویژگی مثبت باشند. سوگیری هاله نتیجه قضاوت سریع و احساسی است. اگر شما رفتار کسی را دوست داشته باشید احتمالاً سلیقه و ظاهر او را هم دوست خواهید داشت. یا تصور میکنیم اگر شخصی معروف یا پزشک متبحری باشد، احتمالاً نظر اقتصادی درستی نیز دارد.
در این تئوری بسیاری افراد با اینکه میدانند قیمت فعلی یک دارایی بیش از حد واقعی است چون احتمال میدهند که فرد دیگری را پیدا کنند که دارایی مورد نظر را با قیمت بیشتری از آنها بخرد (احمق بزرگتر)، اقدام به سرمایهگذاری میکنند.
ترفند پانزی یک عملیات سرمایهگذاری کلاهبردارانه است. در این ترفند به سرمایهگذاران سودهایی برگردانده میشود که از بهرههای متعارف به شیوهای غیرعادی بالاترند. البته این سود از پول سرمایهگذاران بعدی تأمین میشود و شرکت یا فرد دریافتکنندهٔ سرمایه نیازی به انجام کار اقتصادی با پول دریافتی ندارد. نام این ترفند از نام چارلز پانزی گرفته شده است.
ترفند پانزی یک عملیات سرمایهگذاری کلاهبردارانه است که عایدیهایی را از همان پول سرمایهگذاری شده یا پولی که بهوسیلهٔ سرمایهگذاران بعدی پرداخت شده است، به سرمایهگذاران خودش پرداخت میکند بهجای اینکه عایدی را از هر سود واقعی حاصلشده توسط شخص یا سازمانی که عملیات را اجرا میکند پرداخت نماید. ترفند پانزی معمولاً سرمایهگذاران جدید را با ارائه عایدیهایی که دیگر سرمایهگذاریها نمیتوانند تضمین کنند اغوا میکند. این عایدیها سودهای بهطور غیرعادی بالا در کوتاهمدت یا بهطور غیرعادی ثابت و با دوام هستند. دائمی بودن عایدیهایی که یک ترفند پانزی تبلیغ و پرداخت میکند نیازمند یک جریان پول همیشه در حال افزایش از جانب سرمایهگذاران است تا سیستم را در حال کار نگه دارد.
سرنوشت این سیستم فروپاشی است زیرا سودهای واقعی آن (اگر اصلاً هیچ سودی در کار باشد) کمتر از مقدار پرداخت به سرمایهگذاران است. معمولاً این سیستم قبل از آنکه دچار فروپاشی شود بهوسیلهٔ مراجع قانونی برهم زده میشود زیرا چنین سیستمی مورد سوءظن قرار گرفته یا مروج آن اوراق بهادار ثبتنشده میفروشد. همچنان که سرمایهگذاران بیشتری درگیر میشوند، احتمال اینکه توجه مراجع قانونی به آن جلب شود بیشتر میشود.
اسم این سیستم بر اساس اسم چارلز پانزی که برای استفاده از این ترفند در سال ۱۹۲۰ بدنام شده بود انتخاب شده است. پانزی این سیستم را اختراع نکرده بود اما عملیات او چنان پولی را به خود جذب کرد که به اولین موردی تبدیل شد که در سرتاسر ایالات متحده شناخته شد. سیستم پانزی ابتدا بر اساس خرید و فروش همزمان کوپنهای بینالمللی تمبر پستی بود، اما او به زودی پول سرمایهگذاران را برای پرداخت به سرمایهگذاران قبلی و خودش به کار گرفت.
فرض کنید تبلیغاتی شروع شده است که وعدهٔ عایدیهای فوقالعاده را برای سرمایهگذاران میدهد. برای مثال، سود ۲۰٪ برای یک قرارداد ۳۰ روزه. هدف معمولاً اغوا کردن مردم عادی است که دانش عمیقی از امور سرمایهگذاری یا اصطلاحات آن ندارند. مروج این سیستم سپس سهامی را به سرمایهگذارانی که اساساً قربانیان یک حقهٔ جلب اعتماد هستند که به علت بیدانش بودن یا عدم کفایت فریفته شدهاند، میفروشد. همچنین ادعاهایی همچون یک استراتژی سرمایهگذاری انحصاری که باید برای اطمینان از برتری رقابتی محرمانه نگه داشته شود ممکن است برای پنهان کردن ماهیت سیستم استفاده شوند.
در ابتدا، به دلیل نبود سابقه یا اطلاعات روشن دربارهٔ سرمایهگذاری، فقط تعداد کمی سرمایهگذار اغوا میشوند که معمولاً مبالغ کوچکی سرمایهگذاری میکنند. ۳۰ روز بعد، سرمایهگذار سرمایهٔ اولیهٔ خود را بهعلاوهٔ ۲۰٪ سود دریافت میکند. در این موقع، سرمایهگذار انگیزهٔ بیشتری برای سرمایهگذاری با مبلغ بیشتر پیدا کرده و همچنان که اخبار این واقعه منتشر میشود بقیهٔ سرمایهگذاران از فرصت برای شراکت استفاده میکنند، که موجب یک اثر آبشاری بر اثر وعدهٔ عایدیهای غیرعادی میشود. اما، بازگشت پول به سرمایهگذاران ابتدایی از محل سرمایهگذاری تازهواردها پرداخت میشود، نه از محل سودها.
یک علت اینکه سیستم در ابتدا چنان خوب کار میکند آن است که سرمایهگذاران اولیه، آنهایی که عملاً عایدیهای بزرگ را دریافت میکنند، معمولاً پول خود را دوباره در سیستم سرمایهگذاری میکنند؛ بنابراین، آنهایی که سیستم را اجرا میکنند عملاً مجبور به پرداخت مبلغ خالص زیادی نیستند؛ آنها فقط کافی است نشان دهند که سرمایهگذاران با نگه داشتن پول خود در سیستم چقدر به دست آوردهاند و با این کار این فریب را که سیستم یک سرمایهگذاری با سود بالاست حفظ کنند.
مبلغان همچنین تلاش میکنند بازپسگیریها را با ارائهٔ طرحهای جدید به سرمایهگذاران، به حداقل برسانند. اما اگر تعداد کمی از سرمایهگذاران بخواهند پول خود را بازپس بگیرند، درخواست آنها فوراً انجام میشود که باعث میشود این توهم برای تمام سرمایهگذاران دیگر ایجاد شود که سرمایه و سود آنها قابل پرداخت است.
در نهایت یکی از این اتفاقات خواهد افتاد:
- مروج با تمام پولهای باقیماندهٔ سرمایهگذاریها (منهای مبالغی که قبلاً به سرمایهگذاران پرداخت شده است) ناپدید خواهد شد.
- از آنجایی که سیستم به یک جریان مداوم از سرمایهگذاریها نیاز دارد تا سودهای بالاتر را بپردازد، هنگامی که سرمایهگذاری کند شود، سیستم زیر وزن خود شروع به فروپاشی خواهد کرد (هرچه سودها بالاتر باشند ریسک فروپاشی سیستم بیشتر است). چنین بحرانهای نقدینگی اغلب باعث وحشت عمومی میشوند چراکه افراد بیشتری شروع به درخواست پول خود میکنند.
- نیروهای خارجی بازار، همچون یک افول شدید در اقتصاد، باعث میشوند که بسیاری از سرمایهگذاران بخشی یا تمام پول خود را بازپس بگیرند؛ نه لزوماً به خاطر از دست دادن اعتماد نسبت به سرمایهگذاری، بلکه به سادگی به دلیل شرایط بنیادین بازار.
سیستم هرمی شکلی از کلاهبرداری است که از بعضی جهات به سیستم پانزی شباهت دارد و همانند آن بر باوری اشتباه به یک واقعیت اقتصادی ناموجود، یعنی امید به نرخ سودی بسیار بالا، استوار است. اما چندین مشخصه آنها را از سیستم پانزی متمایز میکند:
- در یک سیستم پانزی، مجری سیستم به عنوان یک مرکز برای قربانیان عمل میکند که با همهٔ آنها به صورت مستقیم تعامل میکند. در یک سیستم هرمی، آنهایی که مشارکتکنندگان جدیدی را وارد میکنند مستقیماً سود میبرند. (درواقع شکست در وارد کردن دیگران معمولاً به معنای عدم سود است).
- یک سیستم پانزی ادعا میکند که بر یک روش محرمانهٔ سرمایهگذاری (ارتباطهای داخلی و غیره) متکی است و اغلب سرمایهگذاران غنی را به خود جذب میکند؛ در حالی که سیستمهای هرمی صریحاً اعلام میکنند که پول جدید منشأ پرداخت سرمایهگذاریهای اولیه خواهد بود.
- یک سیستم هرمی خیلی سریعتر فرو میپاشد چون برای سرپا نگهداشتن خود به افزایش تصاعدی مشارکتکنندگان نیاز دارد. در مقابل، سیستمهای پانزی میتوانند به سادگی با ترغیب کردن اکثر مشارکتکنندگان به سرمایهگذاری مجدد پولشان، با تعداد نسبتاً کمی از مشارکتکنندگان جدید بقا یابند.
فهرست سوگیریهای شناختی - ویکیپدیا، دانشنامهٔ آزاد
ترفند پانزی - ویکیپدیا، دانشنامهٔ آزاد